Οδηγίες Ε.Β.Ε.Π. στις επιχειρήσεις για “αυτοπαράδοση”, “κέρασμα”, “δώρο” και “δείγμα”
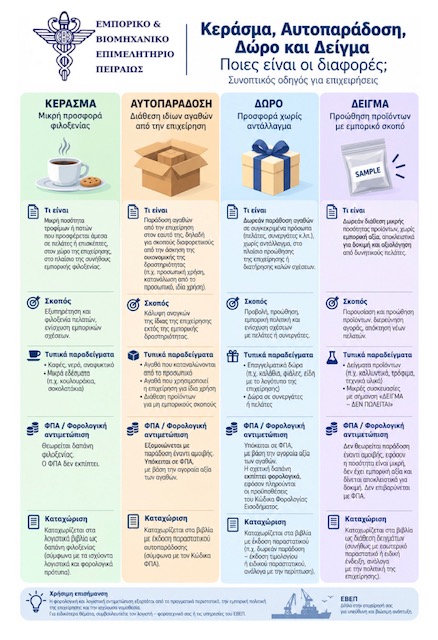
Το Εμπορικό και Βιομηχανικό Επιμελητήριο Πειραιώς (ΕΒΕΠ) εφιστά την προσοχή των επιχειρήσεων στον σωστό φορολογικό χαρακτηρισμό και την τεκμηρίωση κάθε δωρεάν διάθεσης αγαθών, ακόμη και όταν πρόκειται για προϊόντα μικρής αξίας. Όπως επισημαίνει, η δωρεάν προσφορά ενός προϊόντος δεν συνεπάγεται αυτομάτως απαλλαγή από την έκδοση παραστατικού ή από την υποχρέωση απόδοσης ΦΠΑ.
Στο πλαίσιο της ηλεκτρονικής τιμολόγησης και της διαβίβασης δεδομένων στην πλατφόρμα myDATA, προβλέπονται, υπό συγκεκριμένες προϋποθέσεις, οι τύποι παραστατικών 6.1 «Στοιχείο Αυτοπαράδοσης» και 6.2 «Ιδιοχρησιμοποίηση». Η ΑΑΔΕ διευκρινίζει ότι το παραστατικό 6.1 μπορεί να χρησιμοποιείται για την απόδοση του αναλογούντος ΦΠΑ, χωρίς να αποτελεί κανονικό έσοδο από πώληση για τον υπολογισμό των ακαθάριστων εσόδων. Στο παραστατικό αναγράφονται διακριτά ο ΦΠΑ και η ένδειξη «φόρος μη εκπιπτόμενος», όπου αυτό απαιτείται.
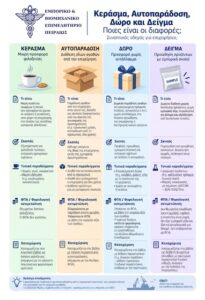
Το όριο των 10 ευρώ χωρίς ΦΠΑ αφορά συγκεκριμένες περιπτώσεις δώρων μικρής αξίας και δεν συνιστά γενική απαλλαγή από την έκδοση απόδειξης ή στοιχείου αυτοπαράδοσης. Το ΕΒΕΠ υπογραμμίζει ότι είναι απαραίτητο να διακρίνονται οι πωλήσεις από τις αυτοπαραδόσεις, την ιδιοχρησιμοποίηση, τα κεράσματα, τα διαφημιστικά δώρα και τα δείγματα, καθώς κάθε περίπτωση υπόκειται σε διαφορετικούς κανόνες.
ΠΟΤΕ ΑΠΑΙΤΕΙΤΑΙ ΠΑΡΑΣΤΑΤΙΚΟ
Κάθε πώληση πρέπει να συνοδεύεται από το προβλεπόμενο παραστατικό, σύμφωνα με τα άρθρα 12 και 13 του Ν. 4308/2014. Όταν η πώληση πραγματοποιείται σε ιδιώτη, εκδίδεται απόδειξη λιανικής ή το αντίστοιχο νόμιμο παραστατικό, ανεξάρτητα από την αξία της συναλλαγής.
Η παράδοση ενός προϊόντος μέσω διανομέα, θυρίδας ή σημείου παραλαβής δεν μετατρέπει μια πώληση μέσω ηλεκτρονικής πλατφόρμας σε αυτοπαράδοση. Επίσης, δεν προβλέπεται γενική εξαίρεση από την έκδοση απόδειξης πώλησης για συναλλαγές αξίας έως 10 ευρώ. Την ευθύνη για τη νόμιμη τεκμηρίωση της πώλησης εξακολουθεί να έχει ο πωλητής, ακόμη και όταν τρίτος εκδίδει νόμιμα παραστατικό παράδοσης για λογαριασμό του.
ΤΙ ΙΣΧΥΕΙ ΓΙΑ ΤΗΝ ΑΥΤΟΠΑΡΑΔΟΣΗ
Η αυτοπαράδοση αφορά συγκεκριμένες περιπτώσεις διάθεσης αγαθών χωρίς πώληση και εξετάζεται βάσει των σχετικών διατάξεων του Ν. 5144/2024, της Π.7475/791/7.11.1986 και των διευκρινίσεων της Ε.2049/2023.
Όταν ένας επιχειρηματίας διαθέτει αγαθά για προσωπική χρήση ή πραγματοποιεί άλλη διάθεση που εμπίπτει στις σχετικές διατάξεις, πρέπει να εξετάζεται αν κατά την απόκτηση των αγαθών ή των υλικών από τα οποία κατασκευάστηκαν είχε γεννηθεί δικαίωμα έκπτωσης ΦΠΑ. Εφόσον πληρούνται οι νόμιμες προϋποθέσεις, εκδίδεται το προβλεπόμενο στοιχείο αυτοπαράδοσης και αποδίδεται ο αναλογών φόρος.
Η φορολογητέα αξία υπολογίζεται με βάση την τρέχουσα τιμή αγοράς ή, ελλείψει αυτής, το κόστος κατά τον χρόνο της διάθεσης. Δεν ταυτίζεται υποχρεωτικά με τη λιανική τιμή, ενώ η μικρή αξία του αγαθού δεν καταργεί αυτομάτως τις σχετικές υποχρεώσεις.
ΤΑ ΔΩΡΑ ΕΩΣ 10 ΕΥΡΩ ΚΑΙ ΟΙ ΠΡΟΫΠΟΘΕΣΕΙΣ
Το άρθρο 9 παρ. 2β του Κώδικα ΦΠΑ (Ν. 5144/2024), που αντικατέστησε το άρθρο 7 του προηγούμενου Ν. 2859/2000, προβλέπει εξαίρεση για δώρα μικρής αξίας και δείγματα που διατίθενται για τους σκοπούς της επιχείρησης. Οι ειδικότερες προϋποθέσεις για τις δωρεάν προσφορές εξειδικεύονται στην απόφαση Π.7015/690/1986.
Για να χαρακτηριστεί μια παροχή ως δώρο μικρής αξίας, πρέπει να πληρούνται σωρευτικά συγκεκριμένες προϋποθέσεις. Η προσφορά πρέπει να γίνεται χωρίς αντάλλαγμα, για την προβολή της επιχείρησης ή την ανάπτυξη επαγγελματικών σχέσεων, ενώ η αξία κτήσης των αγαθών που προσφέρονται σε ένα πρόσωπο δεν πρέπει να υπερβαίνει τα 10 ευρώ χωρίς ΦΠΑ.
Παράλληλα, δεν πρέπει να πρόκειται για διαδοχικές προσφορές προς το ίδιο πρόσωπο, η συνολική ετήσια αξία των δώρων δεν πρέπει να υπερβαίνει το 1% των ακαθάριστων εσόδων της επιχείρησης και τα αγαθά δεν πρέπει να είναι του ίδιου είδους με εκείνα που η επιχείρηση εμπορεύεται ή παράγει. Επομένως, ένα διαφημιστικό δώρο δεν ταυτίζεται αυτομάτως με ένα εμπορεύσιμο προϊόν που χαρίζεται.
ΔΕΙΓΜΑΤΑ ΚΑΙ ΚΕΡΑΣΜΑΤΑ: ΔΙΑΦΟΡΕΤΙΚΟΙ ΚΑΝΟΝΕΣ
Τα δείγματα αποτελούν ξεχωριστή κατηγορία. Πρόκειται για προϊόντα όμοια με εκείνα που παράγει ή εμπορεύεται η επιχείρηση, τα οποία προσφέρονται δωρεάν σε λογικές ποσότητες, ώστε ο αποδέκτης να γνωρίσει και να αξιολογήσει την ποιότητά τους. Κατά κανόνα, φέρουν την ένδειξη «δείγμα δωρεάν». Το χρηματικό όριο των 10 ευρώ αφορά τα δώρα μικρής αξίας και δεν εφαρμόζεται αυτοτελώς στα δείγματα. Η σχετική απόφαση εξαιρεί από τις συγκεκριμένες προβλέψεις τα οινοπνευματώδη και τα καπνοβιομηχανικά προϊόντα.
Ιδιαίτερη προσοχή απαιτείται και στα κεράσματα, καθώς η δωρεάν προσφορά καφέ, φαγητού ή ποτού, ιδίως στον κλάδο της εστίασης, δεν απαλλάσσεται αυτομάτως από τον ΦΠΑ. Η αντιμετώπισή της πρέπει να εξετάζεται με βάση τις σχετικές διατάξεις του Κώδικα ΦΠΑ και τη διοικητική νομολογία, μεταξύ άλλων την απόφαση ΔΕΔ 204/2023.
Ένα αυτοτελές κέρασμα δεν μπορεί να χαρακτηρίζεται απλώς ως «δώρο κάτω των 10 ευρώ» για να αποφευχθεί η φορολογική επιβάρυνση. Αντίστοιχα, πρέπει να διακρίνεται από μια πραγματική εμπορική έκπτωση ή από παροχή που περιλαμβάνεται σε πληρωμένο μενού. Εάν μια ηλεκτρονική πλατφόρμα αποζημιώνει το κατάστημα για το προϊόν, το γεγονός ότι ο πελάτης δεν πληρώνει άμεσα δεν σημαίνει απαραίτητα ότι πρόκειται για δωρεάν διάθεση.
Η ΤΕΚΜΗΡΙΩΣΗ ΠΡΟΣΤΑΤΕΥΕΙ ΤΙΣ ΕΠΙΧΕΙΡΗΣΕΙΣ
Το ΕΒΕΠ συνιστά στις επιχειρήσεις να καταγράφουν για κάθε δωρεάν διάθεση το είδος, την ποσότητα, την αξία, την ημερομηνία και τον σκοπό της προσφοράς, διατηρώντας τα σχετικά δικαιολογητικά.
Παράλληλα, προτείνει τη συνεργασία με τον λογιστή της επιχείρησης, ώστε να προσδιορίζονται ο ορθός φορολογικός χαρακτηρισμός, το απαιτούμενο παραστατικό και ο τρόπος διαβίβασης των στοιχείων στο myDATA.
Το βασικό μήνυμα είναι ότι η απλή αναγραφή των λέξεων «δώρο» ή «κέρασμα» δεν αρκεί για να δικαιολογήσει τη φορολογική μεταχείριση μιας συναλλαγής. Ούτε το όριο των 10 ευρώ καταργεί την υποχρέωση έκδοσης απόδειξης σε μια κανονική πώληση. Η σωστή ταξινόμηση και τεκμηρίωση κάθε περίπτωσης είναι απαραίτητη για την ορθή φορολογική αντιμετώπιση και τον περιορισμό του κινδύνου επιβολής προστίμων.